Chính sách bán hàng Sun Vĩnh Hưng hiện chưa có mức chiết khấu thanh toán nhanh hay chương trình vay ngân hàng lãi suất 0% được xác nhận trong thông tin tham chiếu. Tổng mức đầu tư dự kiến của dự án khoảng 185.758,75 tỷ đồng, nhưng đây không phải giá bán căn hộ. Người mua nên yêu cầu chủ đầu tư hoặc đại lý phân phối chính thức cung cấp văn bản chính sách áp dụng cho đúng sản phẩm và thời điểm giao dịch, đồng thời tham khảo thông tin giá bán Sun Vĩnh Hưng để có thêm cơ sở cân nhắc.
Chính sách bán hàng Sun Vĩnh Hưng gồm những gì?
Chính sách bán hàng cần được kiểm tra theo từng đợt mở bán và loại sản phẩm; không nên mặc định dự án có chiết khấu thanh toán nhanh hoặc hỗ trợ vay 0% lãi suất. Với người mua, các điều khoản quan trọng nhất là giá và lịch thanh toán được công bố, điều kiện hưởng ưu đãi, thời gian hỗ trợ lãi suất nếu có, cùng các khoản phí và nghĩa vụ đi kèm.
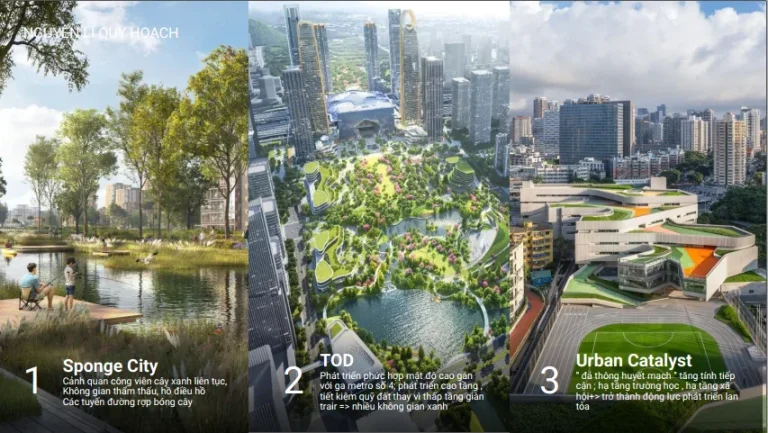
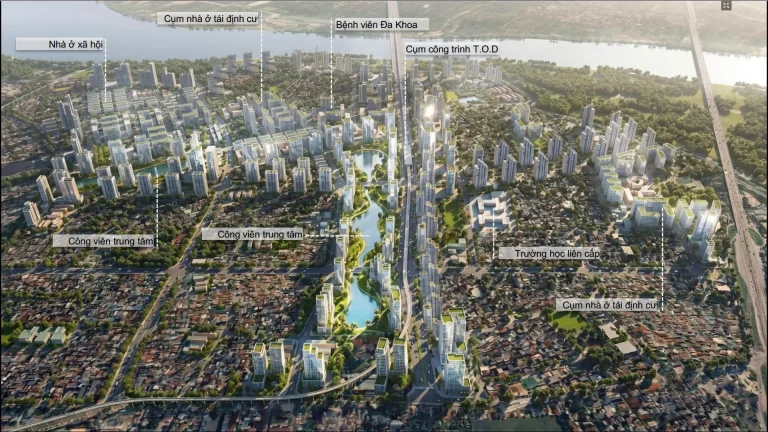
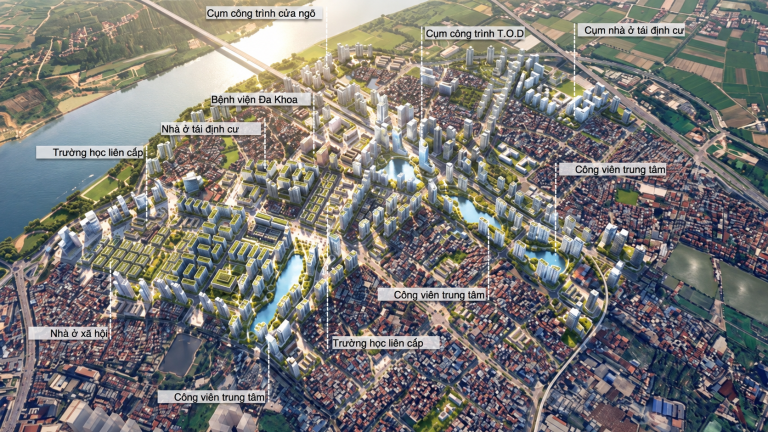
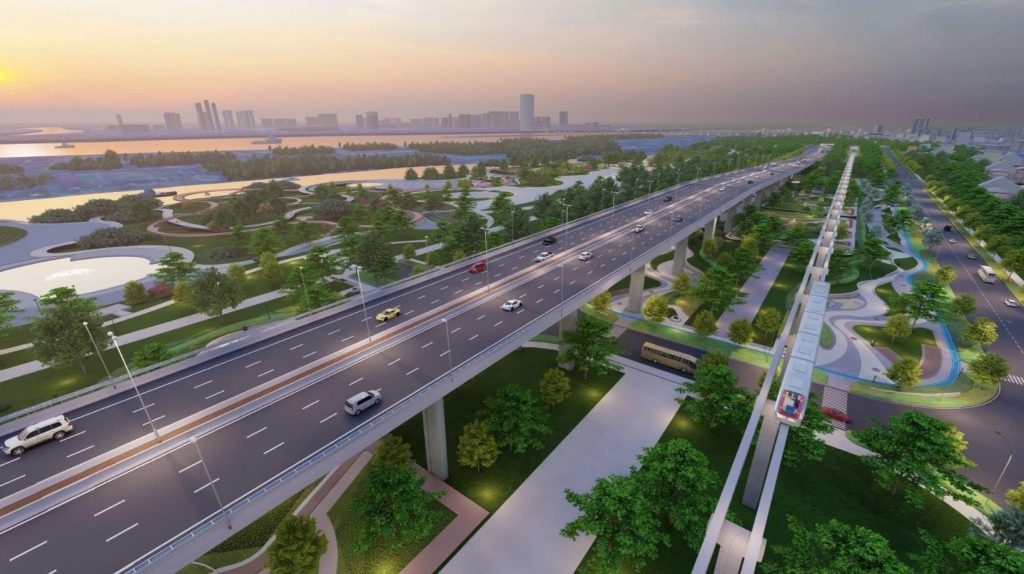
Sun Vĩnh Hưng được định hướng là dự án tái thiết đô thị tại khu vực nội đô Hà Nội, do đơn vị thuộc Tập đoàn Sun Group phát triển. Phạm vi nghiên cứu lên đến 447 ha, kết hợp xây dựng mới với cải tạo, chỉnh trang khu dân cư hiện hữu. Sản phẩm định hướng gồm căn hộ cao tầng gắn với giao thông công cộng, nhà ở thương mại và hạ tầng xã hội. Đây là thông tin quy hoạch, không đồng nghĩa tất cả sản phẩm đã có lịch mở bán hay chính sách giao dịch cụ thể.
Từ góc độ tài chính, hai ưu đãi người mua thường muốn xác minh là:
- Chiết khấu thanh toán nhanh: cần biết mức giảm tính trên giá nào, áp dụng khi thanh toán bao nhiêu và vào thời điểm nào. Cũng cần làm rõ ưu đãi có cộng dồn với chính sách khác hay không.
- Hỗ trợ vay lãi suất 0%: cần xác nhận ngân hàng tham gia, thời hạn hỗ trợ, phần lãi được hỗ trợ, thời điểm bắt đầu tính lãi và cách xử lý nếu giải ngân chậm. Cụm từ “0%” không tự động có nghĩa khoản vay không phát sinh chi phí trong toàn bộ thời hạn.
Vị trí cách Hồ Hoàn Kiếm khoảng 4 km, nằm giữa Vành đai 2 và Vành đai 3, cùng định hướng đô thị 15 phút và kết nối metro tương lai, có thể là yếu tố người mua cân nhắc về nhu cầu ở hoặc đầu tư dài hạn. Tuy nhiên, tiềm năng vị trí không thay thế việc đọc kỹ hợp đồng, tiến độ thanh toán và khả năng chi trả thực tế.
Cần kiểm tra gì trước khi áp dụng ưu đãi?
Hiện chưa có dữ liệu xác thực về mức chiết khấu, tỷ lệ vay hay thời hạn hỗ trợ lãi suất. Bảng dưới đây phân biệt thông tin đã có căn cứ với nội dung người mua cần yêu cầu xác nhận, tránh nhầm định hướng dự án với cam kết bán hàng.
| Hạng mục | Thông tin có thể xác nhận | Cần hỏi hoặc kiểm tra trước khi giao dịch |
|---|---|---|
| Quy mô nghiên cứu | Lên đến 447 ha, gồm xây mới và chỉnh trang | Phạm vi, phân khu và sản phẩm cụ thể được giới thiệu trong hồ sơ nào |
| Tổng mức đầu tư dự kiến | Khoảng 185.758,75 tỷ đồng theo quyết định phê duyệt chủ trương đầu tư | Không dùng con số này để suy ra giá căn hộ hoặc số tiền cần thanh toán |
| Chiết khấu thanh toán nhanh | Chưa có mức cụ thể được xác nhận | Tỷ lệ, giá tính chiết khấu, hạn thanh toán và khả năng cộng dồn |
| Vay ngân hàng lãi suất 0% | Chưa có ngân hàng, thời hạn hay điều kiện cụ thể được xác nhận | Thời gian hỗ trợ, phí vay, điều kiện giải ngân và lãi suất sau ưu đãi |
| Giá bán, tiến độ thanh toán | Cần nhận thông tin trực tiếp từ chủ đầu tư hoặc đại lý chính thức | Bảng giá và lịch thanh toán có ngày ban hành, áp dụng đúng sản phẩm |
| Ưu đãi và cam kết | Chưa thể kết luận khi chưa có văn bản chính thức | Điều kiện, thời hạn hiệu lực, trường hợp thay đổi hoặc chấm dứt ưu đãi |
Trước khi đặt cọc hoặc ký thỏa thuận, người mua có thể thực hiện các bước sau:
- Yêu cầu tài liệu có thể đối chiếu: đề nghị bảng giá, lịch thanh toán và chính sách ưu đãi bằng văn bản; kiểm tra ngày hiệu lực, tên sản phẩm và đơn vị phát hành.
- Tách khoản giảm giá khỏi khoản vay: yêu cầu tính riêng số tiền phải thanh toán theo tiến độ thường và phương án có ưu đãi. Với khoản vay, xem lịch trả nợ sau khi hết thời gian hỗ trợ, không chỉ nhìn mức lãi ban đầu.
- Đọc điều kiện áp dụng: xác minh hạn thanh toán, điều kiện giải ngân, phí liên quan và việc ưu đãi có bị mất nếu thay đổi tiến độ hay không.
- Đối chiếu thông tin dự án: tra cứu hồ sơ quy hoạch và thông tin tiến độ từ nguồn đáng tin cậy. Có thể tham khảo cách kiểm chứng thông tin tiến độ dự án, nhưng không xem bài cập nhật thay cho văn bản giao dịch.
Cách đánh giá ưu đãi có phù hợp với mình
Một ưu đãi chỉ có giá trị khi điều kiện nhận ưu đãi rõ ràng và phương án thanh toán phù hợp với dòng tiền của người mua. Người mua để ở nên ưu tiên khả năng trả nợ ổn định; nhà đầu tư dài hạn cần tính cả thời gian nắm giữ và rủi ro biến động lãi suất sau giai đoạn hỗ trợ.
Theo kinh nghiệm phân tích dự án của Chuyên Gia Sunvinhhung, điểm dễ gây hiểu nhầm là xem “chiết khấu cao” hoặc “lãi suất 0%” như lợi ích độc lập. Hãy yêu cầu đối chiếu tổng số tiền phải trả theo từng phương án, trên cùng một sản phẩm và cùng tiến độ. Nếu thanh toán nhanh khiến khoản dự phòng giảm quá mức, phần chiết khấu có thể không bù được áp lực tài chính phát sinh.
Trước khi quyết định, nên tự kiểm tra:
- Khả năng thanh khoản: khoản tiền trả trước có ảnh hưởng đến chi phí sinh hoạt, quỹ dự phòng hoặc nghĩa vụ tài chính khác không?
- Rủi ro lãi suất: nếu có hỗ trợ lãi suất, ngân hàng áp dụng mức nào sau thời hạn hỗ trợ; người mua có khả năng đáp ứng khoản trả mới không?
- Tính minh bạch của ưu đãi: nội dung tư vấn có khớp với văn bản chính sách và hợp đồng không? Mọi cam kết quan trọng nên được thể hiện bằng tài liệu có thể lưu giữ.
- Tính phù hợp với mục tiêu: căn hộ cao tầng, nhà ở thương mại hay tiện ích cộng đồng thuộc định hướng dự án không đồng nghĩa mọi hạng mục đã sẵn sàng giao dịch. Cần xác nhận đúng loại sản phẩm và tình trạng pháp lý được cung cấp.
Giá bán, tiến độ thanh toán và ưu đãi cụ thể cần được xác nhận trực tiếp với chủ đầu tư hoặc đại lý phân phối chính thức. Nếu chưa có tài liệu ghi rõ mức chiết khấu nhanh hay điều kiện vay 0%, hãy xem đó là thông tin chưa xác thực, không đưa vào kế hoạch tài chính như một khoản lợi ích chắc chắn.
Câu hỏi thường gặp
Sun Vĩnh Hưng có chiết khấu khi thanh toán nhanh không?
Thông tin tham chiếu hiện chưa xác nhận mức chiết khấu thanh toán nhanh hoặc điều kiện áp dụng. Người mua nên yêu cầu chính sách bằng văn bản, có ngày hiệu lực và ghi rõ sản phẩm, thời hạn thanh toán, giá làm căn cứ tính giảm cùng khả năng cộng dồn với ưu đãi khác. Không nên dựa riêng vào nội dung quảng bá.
Dự án có hỗ trợ vay ngân hàng lãi suất 0% không?
Chưa có thông tin xác nhận ngân hàng tham gia, thời hạn hỗ trợ hay điều kiện vay lãi suất 0% tại dự án. Trước khi tính khoản vay vào kế hoạch mua nhà, hãy kiểm tra văn bản chính sách, phí liên quan, điều kiện giải ngân và mức lãi áp dụng sau ưu đãi trực tiếp với đơn vị có thẩm quyền.